Le compte à rebours pour la norme IFRS 18 est bien entamé.
En vigueur pour les exercices ouverts à compter du 1er janvier 2027, la norme IFRS 18 Présentation et informations à fournir dans les états financiers remplacera la norme IAS 1 et introduira des changements importants dans la façon dont les entreprises présentent et expliquent leur performance financière. Pour les équipes financières, toutefois, la norme IFRS 18 représente bien plus qu'une simple modification de l'apparence de l'état du résultat net. Les nouvelles exigences peuvent avoir une incidence sur les données sous-jacentes à l'information financière, les systèmes de consolidation et de rapport, les mesures de performance de la direction, les processus, les contrôles et la communication avec les parties prenantes.
Comme 2026 servira de période comparative de référence pour les rapports de 2027, les organisations doivent suivre leurs données financières selon les règles de la norme IFRS 18 en temps réel, ce qui rend cette année cruciale pour la préparation opérationnelle. Les organisations qui commencent tôt ont l'occasion d'aller au-delà de la simple conformité pour bâtir un processus de rapport plus contrôlé, reproductible et efficace. Voici six domaines sur lesquels les entreprises devraient se concentrer et où Avantis peut aider à transformer les exigences de la norme IFRS 18 en une réalité opérationnelle.
La première étape consiste à comprendre ce que la norme IFRS 18 change pour votre organisation.
Parmi ses exigences clés, la norme IFRS 18 introduit des catégories définies pour les produits et les charges dans l'état du résultat net, notamment les catégories opérationnelle, d'investissement et de financement. Elle exige également des sous-totaux définis, dont le résultat opérationnel et le résultat avant financement et impôts sur le résultat. Les organisations devraient évaluer leurs états financiers actuels, leur plan comptable, leurs structures de rapport et leurs méthodes comptables par rapport aux nouvelles exigences.
L'évaluation devrait également tenir compte des mesures de performance définies par la direction (MPD). La norme IFRS 18 introduit des exigences en matière d'informations à fournir pour les sous-totaux admissibles utilisés dans les communications publiques afin de présenter le point de vue de la direction sur la performance financière. L'objectif n'est pas simplement de créer une liste de différences comptables techniques. Une analyse des écarts utile devrait identifier ce que chaque changement comptable signifie pour les données, les systèmes, les processus et les rapports.
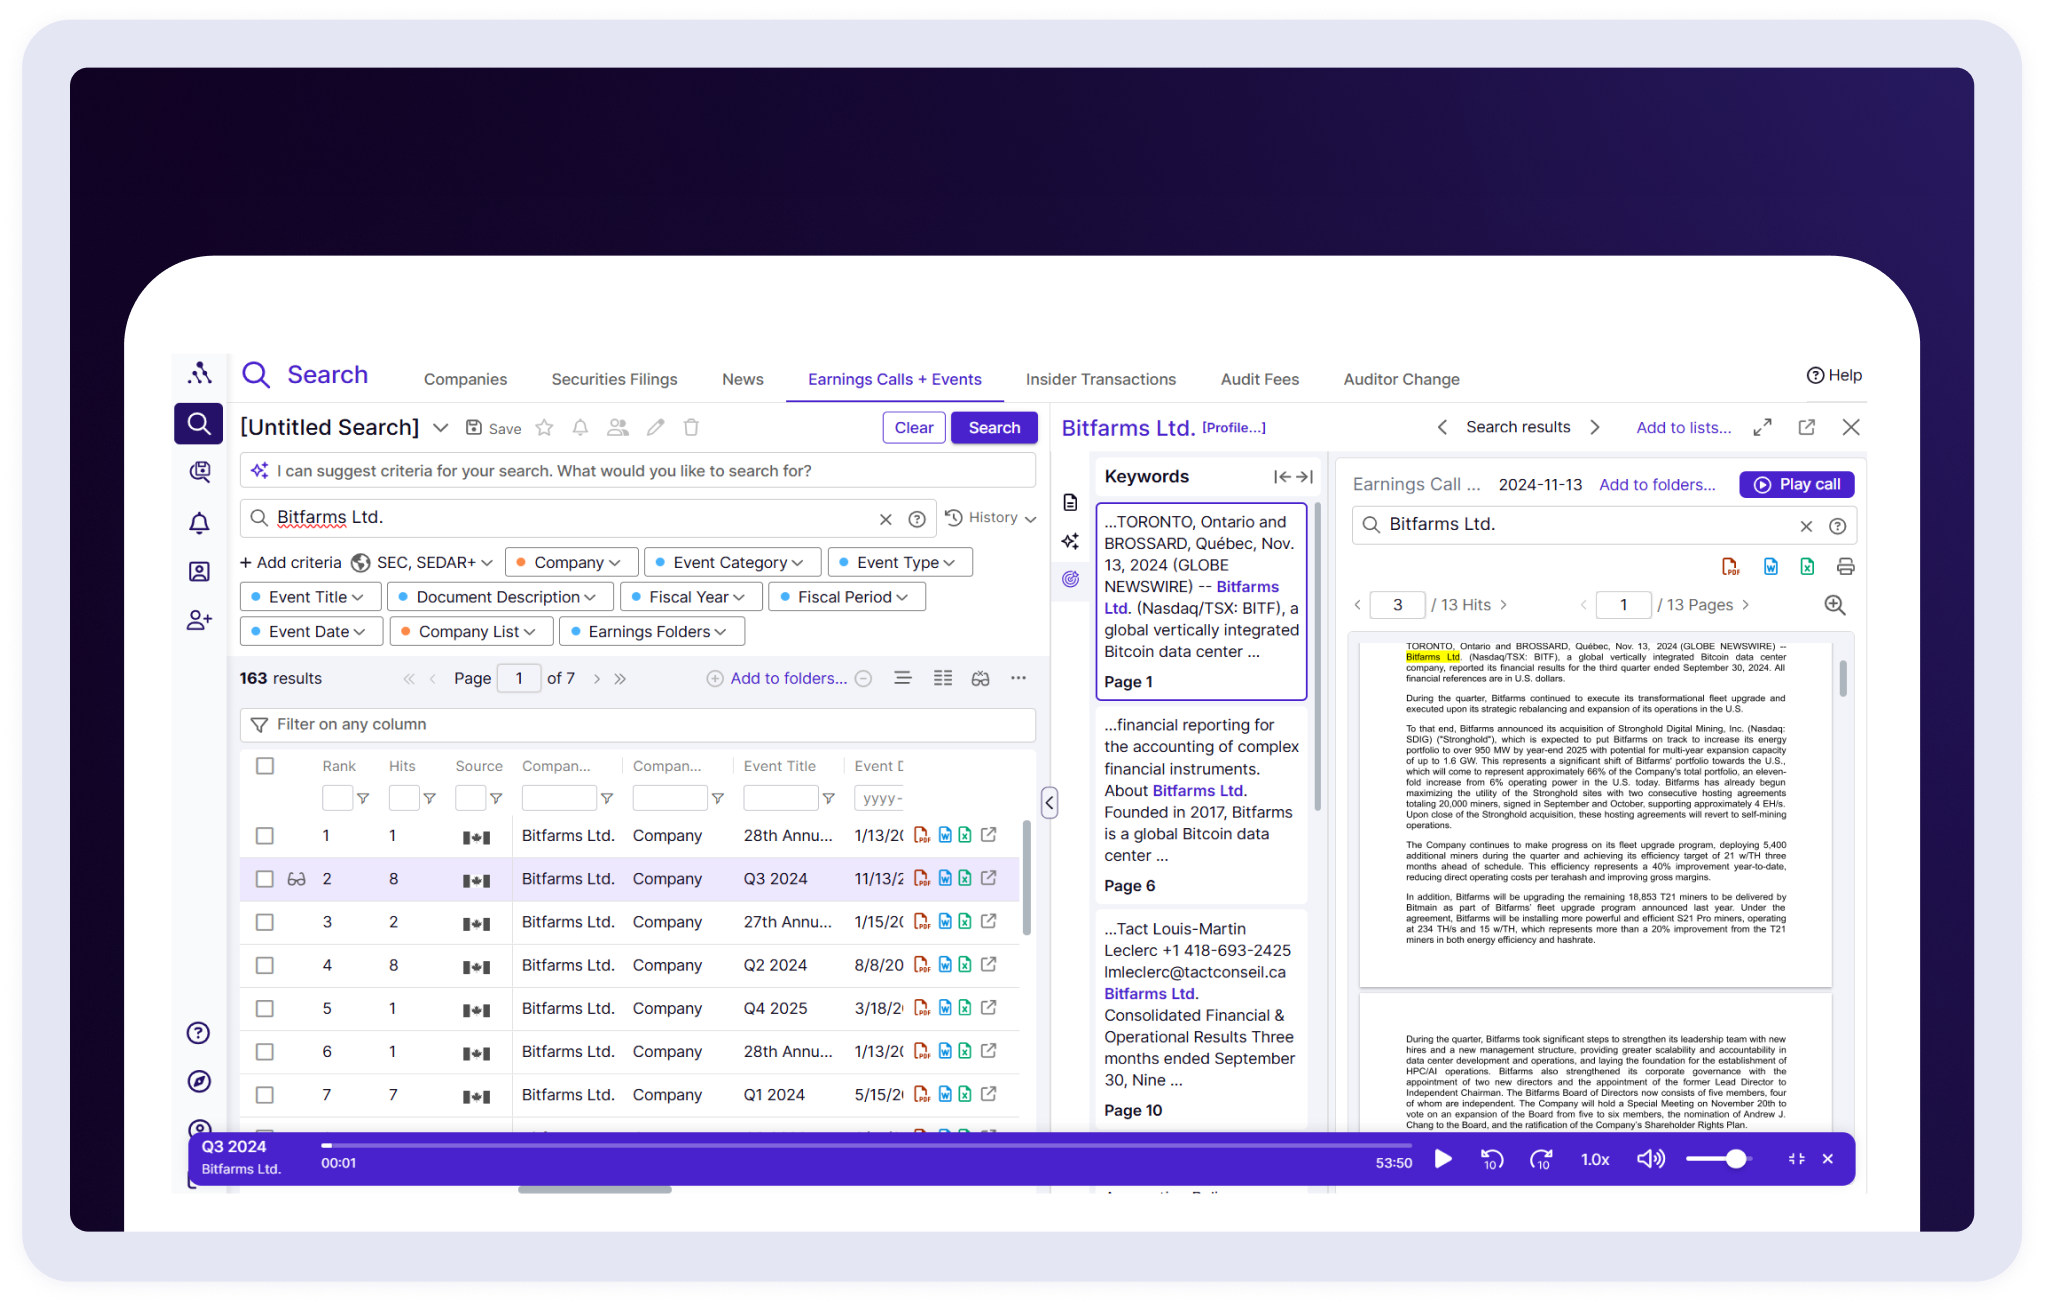
Avantis aide les équipes des finances et de la comptabilité à effectuer des recherches sur la façon dont les sociétés ouvertes abordent la norme IFRS 18 et à comparer les pratiques de divulgation émergentes au sein de leurs pairs. Les équipes peuvent effectuer des recherches dans les dépôts SEDAR+ et SEC, comparez les divulgations entre les entreprises et utilisez la recherche assistée par IA avec citations pour trouver des exemples pertinents et comprendre l'évolution des pratiques de reporting. Cela offre aux équipes un point de référence externe plus solide pour prendre leurs propres décisions en matière de comptabilité, de reporting et de mise en œuvre.
La norme IFRS 18 pourrait mettre en lumière des limites dans les environnements de reporting actuels. Les équipes financières doivent déterminer si leurs solutions d'ERP, de consolidation, d'EPM et de reporting sont en mesure de saisir, de classer et de présenter les informations requises selon la nouvelle structure de présentation. Voici des questions à considérer :
Ces questions deviennent particulièrement importantes pour les groupes complexes où plusieurs entités, plans comptables et systèmes sources alimentent le reporting financier consolidé.
Alors que les entreprises commencent à adopter la norme IFRS 18 (prévue pour 2027 et au-delà), Avantis permet aux équipes financières de :
•Apprendre des premiers adoptants : Surveillez la façon dont les premières entreprises à adopter la norme IFRS 18 ont modifié leurs hiérarchies de reporting et leurs structures de présentation des états financiers — des informations qui deviennent inestimables pour ceux qui mettront la norme en œuvre plus tard.
•Comparer les approches des pairs : Voyez comment les entreprises de votre secteur, de votre tranche de revenus, de votre capitalisation boursière et ayant le même auditeur que vous adaptent leurs hiérarchies et leurs attributs de reporting pour se conformer à la norme IFRS 18.
•Valider votre stratégie : Utilisez les données de vos pairs pour évaluer si les changements de hiérarchie et de structure de reporting que vous envisagez sont conformes à la manière dont des organisations comparables ont répondu à des exigences similaires.
Cette approche d'analyse comparative aide les organisations à éviter le dédoublement des efforts. Plutôt que de deviner quelles hiérarchies ou quels attributs de rapport sont nécessaires, les équipes financières peuvent voir ce que d'autres entreprises similaires ont fait, puis déterminer si et comment adapter leur propre approche en conséquence.
La modification des états financiers finaux n'est qu'une partie de la mise en œuvre de la norme IFRS 18.
Les organisations devraient retracer le processus de production de rapports à rebours :
États financiers → consolidation → mappages → données sources → ERP
Cette démarche peut révéler où de nouvelles informations doivent être saisies et où les processus existants doivent être modifiés. Par exemple, la norme IFRS 18 introduit des exigences accrues en matière d'agrégation et de désagrégation. L'objectif de l'IASB est de fournir des informations plus utiles tout en évitant des états financiers qui seraient soit trop résumés, soit inutilement détaillés. Les organisations doivent donc tenir compte non seulement de ce qu'elles déclarent, mais aussi de savoir si leurs structures de rapport sous-jacentes fournissent le niveau d'information approprié.
Alors que les organisations prennent des décisions concernant l'agrégation et la hiérarchie, Avantis permet aux équipes financières de localiser et d'examiner rapidement la façon dont des entreprises comparables ont structuré la présentation de leurs états financiers selon la norme IFRS 18. En examinant comment des entreprises similaires dans votre secteur, ayant des revenus, une envergure et une complexité comparables, ont trouvé l'équilibre entre synthèse et détail, votre équipe peut identifier les meilleures pratiques et prendre des décisions éclairées concernant votre propre structure de rapport. Plutôt que de concevoir leur structure en vase clos, les équipes financières peuvent utiliser Avantis pour cibler les sections précises des états financiers de leurs pairs où de nouvelles hiérarchies et de nouveaux niveaux d'information sont présentés, ce qui leur permet d'évaluer des approches éprouvées avant de s'engager dans leur propre conception.
Les nouvelles exigences en matière de rapports peuvent créer de nouveaux risques liés à l'information financière. Chaque fois que les règles de classification, les calculs, les mappages ou les informations à fournir changent, les organisations doivent déterminer si leur cadre de contrôle existant demeure approprié.
Par exemple :
- Qui détermine la classification appropriée selon la norme IFRS 18 ?
- Qui examine les modifications apportées aux mappages de comptes ?
- Comment les calculs des MPM sont-ils validés ?
- Comment les ajustements de rapport sont-ils approuvés ?
- L'organisation peut-elle démontrer comment les chiffres déclarés ont été produits ?
Les MPM méritent une attention particulière. La norme IFRS 18 exige des informations à fournir qui aident les utilisateurs à comprendre ces mesures et à les comparer avec celles définies par les normes comptables IFRS. Ces exigences incluent des détails sur la façon dont une MPM est calculée et un rapprochement avec le sous-total ou le total IFRS le plus directement comparable.
La technologie permet d'intégrer ces contrôles au processus de production de rapports plutôt que d'en faire une tâche manuelle supplémentaire. L'équipe ou le groupe responsable de déterminer les classifications selon la norme IFRS 18 peut utiliser Avantis pour comparer son approche à des exemples concrets provenant d'organisations comparables. Cela leur permet de trouver rapidement comment des entreprises similaires ont structuré leur propre mise en œuvre et de fournir des exemples concrets pour justifier leurs décisions lorsque la haute direction demande pourquoi une approche particulière a été choisie. Les alertes Avantis tiennent votre équipe informée en continu des nouveaux dépôts de pairs sur SEDAR+ et EDGAR, permettant à votre équipe de classification de partager des exemples pertinents avec l'ensemble du groupe financier en temps réel. Vous favorisez ainsi une sensibilisation constante à la façon dont d'autres organisations résolvent des défis similaires, tout en réduisant le temps de recherche et en renforçant la capacité de l'organisation à justifier ses décisions de classification grâce à des points de référence contemporains.
Les premiers états financiers conformes à la norme IFRS 18 ne seront pas isolés. La norme IFRS 18 exige des montants comparatifs pour l'exercice précédent, y compris des informations comparatives dans les notes. Les organisations doivent donc comprendre comment les données historiques seront mappées et présentées selon les nouvelles exigences. Cela peut représenter un exercice de données considérable.
Si les informations historiques ne sont pas facilement accessibles avec le niveau de détail requis, les équipes financières devront peut-être déterminer comment les reconstruire, les transformer et les valider. Tester le processus de production des rapports comparatifs tôt peut révéler des lacunes dans les données et les systèmes alors qu'il est encore temps d'y remédier.
Avantis permet aux équipes financières de trouver des exemples comparables provenant d'organisations homologues, leur permettant d'examiner comment des entreprises similaires ont présenté leurs informations comparatives et leurs divulgations narratives selon la norme IFRS 18. Plutôt que de créer des présentations comparatives à partir de zéro, votre équipe peut s'appuyer sur des exemples réels pour orienter sa propre stratégie de mappage des données historiques et de divulgation. Effectuer cette recherche en parallèle avant la mise en service permet de valider rapidement que votre approche de rapport comparatif est alignée sur la façon dont vos pairs ont relevé des défis similaires, ce qui réduit le travail de reprise et renforce la confiance dans votre calendrier de mise en œuvre de la norme IFRS 18.
La norme IFRS 18 ne concerne pas uniquement l'équipe de l'information financière. Elle vise à améliorer la façon dont la performance financière est communiquée et comparée, notamment par l'utilisation de sous-totaux définis et une plus grande transparence concernant les mesures de performance définies par la direction.
Cela signifie que l'impact peut s'étendre aux :
Les organisations devraient expliquer non seulement ce qui change, mais aussi pourquoi la performance déclarée peut sembler différente. Plus tôt les parties prenantes comprendront la nouvelle structure de rapport, plus il sera facile d'éviter les surprises lors de la mise en œuvre et du premier cycle de production de rapports.
Les exigences techniques de la norme IFRS 18 ne sont qu'un point de départ. En fin de compte, chaque décision comptable doit s'intégrer aux données, aux systèmes, aux processus, aux contrôles et aux rapports d'une organisation.
Une façon utile d'envisager la mise en œuvre de la norme IFRS 18 est la suivante :
Exigences comptables → Données → Systèmes → Processus → Contrôles → Rapports
C'est là qu'Avantis peut apporter une valeur ajoutée. En aidant les organisations à traduire les exigences de la norme IFRS 18 en changements concrets dans leurs environnements de production de rapports et technologiques, Avantis permet aux équipes financières de passer de la simple conformité technique à un processus de production de rapports qui est contrôlé, reproductible et durable.
Et comme la norme IFRS 18 entrera en vigueur le 1er janvier 2027, la question que se posent les organisations passe rapidement de « Qu'exige la norme IFRS 18 ? » à « Sommes-nous prêts à produire ces rapports ? »
La norme IFRS 18 s'applique aux exercices ouverts à compter du 1er janvier 2027, une application anticipée étant autorisée.
Les principaux changements comprennent de nouvelles catégories et de nouveaux sous-totaux dans l'état du résultat net, la présentation d'informations sur les mesures de performance définies par la direction (MPD), ainsi que des exigences accrues en matière d'agrégation et de désagrégation des données.
Avantis aide les équipes financières et comptables à étudier la façon dont les sociétés ouvertes réagissent à la norme IFRS 18. Les équipes peuvent effectuer des recherches et comparer les informations fournies dans les documents déposés sur SEDAR+ et auprès de la SEC, utiliser la recherche assistée par IA pour analyser les approches de production de rapports de leurs pairs et retracer les conclusions jusqu'à la source.

Prêt à optimiser votre processus d'étude de marché ? Contactez Avantis dès aujourd'hui pour une présentation personnalisée et un essai gratuit.

 Démarrer gratuitement avec Avantis

88 Queens Quay West, Suite 2500, Toronto, ON, Canada M5J 0B8

(289) 803-8222
© 2026 Avantis AI Inc.